Валерій Варениця, «1+1 media»: Реклама продовжить падати
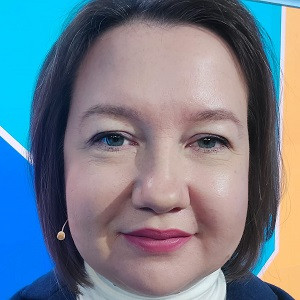


Український медіаринок уже вистояв у стількох кризах, що, здавалося б, у світі немає таких катастроф, які могли б його знищити. З іншого боку, будь-яка система може одного разу впасти, якщо удари по ній накопичуються, а відновлення відбувається не повністю. Скільки втратить рекламний ринок від ескалації війни Росії проти України та зимового урбіциду, який стрімко на нас насувається? Чим держава може допомогти комерційним медіа та чи має вона сили на таку допомогу? Як не загубити морально-етичну межу в рекламі «складних» категорій? Та чи продовжують медіагрупи думати про свій майбутній розвиток? Про це «Детектор медіа» поговорив із комерційним директором групи «1+1 media» Валерієм Вареницею.
— Валерію, я називаю нинішній момент точкою біфуркації медіаринку. Через обстріли бізнесів рекламодавців і логістики рекламні доходи скорочуються. З тих же причин фільми в прокаті не окуповуються. Ми побачили затримки фінансування телемарафону — тобто держава може не виконувати свої зобов’язання. Іншими словами, є певна кількість загроз і немає можливостей, які могли би їх урівноважити. Чи я в чомусь помиляюся?
— Ви в усьому маєте рацію. Те, що ринок реклами з вересня почав скорочуватися темпами, на які ми не очікували, — це правда. Не відкрию таємницю, що реклама — це найбільш якісний індикатор бізнес-настроїв у країні. Вона завжди про перспективу. Бізнеси інвестують гроші, щоб у майбутньому продати чогось більше, щось дорожче, вивести щось нове. І коли в країні безпековий настрій змінився настільки кардинально, то багато бізнесів починають зупиняти рекламу, не розуміючи, чого очікувати, й готуючись до гіршого. Насамперед це стосується міжнародних компаній, бо локальний бізнес ставиться до ситуації спокійніше, розуміючи, що адаптивність нашої економіки є вищою, ніж її можуть оцінювати люди, перебуваючи за кордоном. Такі рішення штаб-квартир міжнародних рекламодавців — це зрозуміла захисна реакція будь-якого відповідального менеджера, якщо він управляє на дистанції. Про якісь інвестиції в майбутнє, вивід чогось нового та закріплення чогось наявного зараз не йдеться.
Дуже сильно постраждала торгова інфраструктура. Руйнуються логістичні центри, і це тільки здається, що втрати несуть лише їхні власники: страждають насамперед виробники. Знищена логістика — це теж скорочення грошей на маркетинг, адже треба створювати нові логістичні ланцюги, які фінансуються безпосередньо з бюджетів виробників. Як сказав один із них, втративши можливість доставляти товар в розподільчі центри торгових мереж великотоннажним транспортом, він вимушений інвестувати в розширення малотоннажного автопарку, який зможе доставити товар безпосередньо до магазину.
Ми все це бачимо й розуміємо, адже живемо не у вакуумі, тому ми й запустили акцію: тим, хто постраждав, надаємо певну кількість безплатних виходів реклами, щоб хоча б якось їх підтримати. Ми намагаємося підтримувати всіх, хто цього потребує. Але, на жаль, зворотної підтримки ми інколи й не відчуваємо. Бо коли починають скорочувати рекламні бюджети, то телевізійні скорочують першими, а от рекламу на такому іноземному майданчику як ютуб — лише в 2—3 чергу, чим продовжують підтримувати іноземне медіа, забуваючи про локальні. І виходить, що український медійний бізнес залишається сам на сам із власними фінансовими проблемами.
Ви правильно кажете, держава зараз обмежена в своїх ресурсах, бо стало набагато менше податків. На одній із нарад ми з колегами обговорювали ситуацію: якщо навіть закриються три ОТТ-оператори чи одночасно зникнуть всі телеграм-канали, це буде проблема, але засідання РНБО і якогось великого переполоху в Офісі президента це не викличе. Але якщо закриється одна з трьох великих телегруп, то РНБО, не сумніваюся, буде засідати й вирішувати, що робити. Бо телебачення було, є й буде єдиним національним джерелом інформації, якому люди продовжують довіряти. Телебачення — це про довіру й перевірені факти. У соцмережі можна вкинути що завгодно. Телебачення більш відповідальне. Якщо воно зникне, то в держави будуть великі інформаційні виклики. Уявімо, що нема українського телебачення — і всі ми станемо залежними від інформації, яку отримуємо з телеграм-каналів, ютуб-каналів і з тіктоку. Тоді з цією країною можна буде зробити все, що й кому захочеться. Ось вам і інформаційна безпека.
Я і сам інколи кажу, що державі зараз не до нас. Усе ж ми комерційні мовники, тож маємо більше сподіватися на власні сили, ніж на її допомогу. Але з іншого боку, якщо подумати, то держава теж має перейматися нашими проблемами. Бо якщо нас немає, то, на жаль, можуть бути великі ризики для її існування теж.
— Яким може бути найбільш песимістичний сценарій із доходами на рекламному ринку?
— Зараз нам просто психологічно здається, що стало інакше, бо Київ прирівнявся до Харкова, Миколаєва, Запоріжжя, Херсона, Сум, які всі 4,5 року так живуть. Насправді, ми це вже проходили. Для нас ця криза не нова. Ми й блекаути переживали, і кратне падіння TVR (середнього дивлення). Прогнозу в піврічному чи навіть квартальному розрізі ми зараз не робимо, оперуємо місячними термінами. Але поки що немає підґрунтя вважати, що на рекламному ринку через місяць-два щось зміниться на краще. Не виключаємо того, що може стати навіть дещо гірше через посилення відімкнень електроенергії через настання холодів і падіння температури.
— Має бути момент, коли все вийде на якесь плато. Наприклад, виробники на постійній основі перебудують свою логістику…
— Певна кількість наших виробників перенесла свою логістику на закордонні склади. Але знову ж таки: коли виробник іде таким шляхом, він збільшує свої логістичні витрати. Маркетинг — це не щось із надлишкових грошей, він формується з грошей, що мають найменший захист у бюджеті. Бо перший захист у будь-якій компанії — це персонал, другий — виробничі потреби, і лише третій пріоритет — це просування, маркетинг, де медіаактивність теж не завжди на першому місці. Якщо в компанії перші дві бюджетні статті під великим ризиком, то зрозуміло, що маркетинг може й постраждати.
— Тобто в нашому сегменті ринку на плато доведеться довго чекати?
— Ні. На плато треба зачекати 3—4 місяці. Ми пережили багато криз і знаємо: реклама падає дуже швидко. І потім дуже повільно відновлюється.
Якби ми розмовляли навесні, то говорили б, що далі буде легше. Але зараз у нас зворотна ситуація: ми тільки вийшли з трохи кращого стану, ніж той, що нас очікує. Реклама продовжить падати. Якщо будуть величезні потрясіння типу блекаутів у більшій частині країни, то ми впадемо швидше. Якщо будуть регіональні й м’якіші відімкнення, то будемо падати повільніше, але довше. І тут питання, що нам як бізнесу краще: розуміти кінцеву ситуацію відразу чи як коту рубати хвоста шматочками? Хотілося б визначеності одразу. Адже як і в будь-якої компанії у нас теж є персонал, продукт, інфраструктура, логістика.
— То отже, як найпесимістичніше може впасти ринок реклами врешті-решт — наполовину?
— Ні. До кінця року залишилося два місяці. Тож найпесимістичніше ми можемо впасти на 10—12% у порівнянні з минулим роком. Поки що ми в балансі 8—9% падіння. Але якщо порівняти вересень-листопад цього року із вереснем-листопадом минулого року, то падіння складе 20—22%. Якщо врахувати, що реклама ще продовжить падати такими ж темпами до кінця року, то річне падіння може сягнути й 12—13%. Але не до 50%. Навіть якби встало абсолютно все, то було би всього мінус 25%.
— Як зараз поводяться ваші конкуренти? Вони радше тяжіють до закопування «сокир війни» під час такої складної ситуації? Чи навпаки, стають схильними до агресивних дій?
— Усі знайшли баланс «не нашкодь собі й ближньому своєму». Немає такого: «Якщо комусь погано, то вирвемо собі щось додаткове. Давайте ми комусь щось запропонуємо, що випадає з логіки попереднього періоду». Ми розуміємо, що всі в спільному човні. Якщо ми зараз запропонуємо якесь контррішення по відношенню до конкурентів і партнерів, то наступне буде з їхнього боку вже проти нас. А зазвичай потім знову діємо ми — і почнеться ескалація, яка приведе до неконтрольованої ситуації. Тому краще підтримувати баланс, який утворився. І ми дуже вдячні партнерам і конкурентам за те, що вони дотримуються такої ж позиції.
Бізнес-протистояння, яке могло би зашкодити один одному, немає навіть у розрізі окремо взятого продукту чи проєкту. Ви ж бачите: ми відновили виробництво великих шоу — і вони відновили. І не було такого, щоб ми один в одного перетягували партнерів для цих шоу. Кому першому вдавалося домовитися з тим чи тим рекламодавцем, той із ним і працював. Ми точно знаємо, що партнери «Голосу країни» не отримували контр-пропозицій від умовного «Холостяка». І це стосується не лише лінійного ТБ, те ж саме відбувається й на ринку ОТТ-реклами. Всі три найбільші національні платформи працюють в межах максимально наближеної цінової політики.
— Ще одне песимістичне запитання. Безпекові загрози постійно змінюються. Колись не було атак на дата-центри. Наша організація не думала про купівлю старлінків для співробітників, а зараз думає. Вже фіксувалися проблеми з банківською системою — в якийсь момент і це може стати новим викликом. Чи можливі проблеми для ОТТ, якщо станеться стабільно погана ситуація з інтернетом?
— Принаймні в публічному полі інтернет-провайдери кажуть про великі переваги України: інтернет-сервіси в нашій країні дуже децентралізовані. Щоб залишити всю Україну без інтернету, треба щось довго і нудно робити. Так, можуть бути проблеми через порушення у роботі точок обміну трафіку. Якщо вони потраплять під обстріли, то швидкість інтернету буде в кращому випадку на рівні 2G. Тоді можуть постраждати й ОТТ-оператори, бо для користування послугами потрібен хоча б 3G. Якщо інтернет стане менш швидкісним, якщо відімкнення світла будуть збільшуватися, то зрозуміло, що споживання на платформах теж буде падати, як і телевізійне, так і будь-яке споживання відеоконтенту.
Ми маємо досвід попередніх років, коли диджитальний трафік падав на 50% в країні в цілому. Тому я всім кажу, що найнадійніший тип прийому телебачення — це супутник Viasat. Коли місяць тому вибили Cosmonova, то сигнал певної кількості каналів на ОТТ був втрачений на якийсь час. Це сталося, бо для маленьких каналів точка роздачі сигналу єдина. Але у великих груп завжди декілька маршрутів доставки. І тому нам не так болісно, коли нас десь вибивають.
— Чи ви підписали новий контракт із Nielsen?
— Ми погодили рамкові умови на наступний рік. Nielsen залишається в Україні.
— Чи залишаються в силі ваші та ваших колег із ринку плани щодо експериментів із мультимедійним вимірюванням?
— Так, вони залишаються. Ми зараз активно працюємо в напрямку збагачення даних дивлення від ОТТ-операторів великим ринковим дослідженням про перегляд відеоконтенту в цілому. Ми вирішили піти своїм унікальним шляхом, коли не розбавляємо дані ТВ-панелі даними дивлення ОТТ-платформ (ф’южн-панелей), а навпаки, наповнюємо саме їх дані додатковими дослідженнями. Перші результати вже сподіваємося презентувати ринку в лютому 2027 року. Чи стане таке дослідження новою «валютою» ринку — покаже час.
— Чим відрізняється колективний мультимедійний експеримент, куди входять Starlight media та Суспільне, від того, що хочете зробити ви?
— Там ініціатор — Суспільне. Суспільному важливе споживання контенту, а не перегляд реклами. От, припустимо, грають збірні України та Польщі у волейбол: скільки-то глядачів їх бачать у ютубі, скільки-то — на «Суспільне Спорт» згідно з даними Nielsen. І вони хочуть ці показники об’єднати, щоб показувати їх своїм партнерам: ось всебічне дослідження, яке проаналізувало споживання нашого контенту скрізь. І це не є валютою для продажу реклами. Це просто заміри максимально можливого охоплення окремо взятого контенту. А ми хочемо зробити інструмент, за допомогою якого можна продавати телевізійну рекламу.
— Ви берете участь у їхньому проєкті?
— Так. Останнім до нього доєднався Starlight media. Ми з Суспільним були партнерами і в попередній спробі це зробити, коли була інформація, що ВВС готове профінансувати створення мультимедійної панелі. Нам теж цікаво зрозуміти свій вплив на аудиторію.
— Скажемо чесно: у ВВС немає власних грошей на таку панель. Вони готові докластися організаційно, плюс із певних причин вони б хотіли інтегрувати в українське дослідження Молдову.
— Будь-якого державного мовника цікавить, звідки люди беруть інформацію. Його не цікавить реклама на кінцевого споживача цього контенту. Його цікавить об’єм цього глядача, щоб, знову ж таки, мати певні інструменти інформаційного впливу. Давайте називати речі своїми іменами.
Наскільки я чув краєм вуха, шведський чи норвезький суспільний мовник готовий дати певний грант на розгортання такої панелі, але не на підтримку.
Повторюся: Суспільному це важливо. Воно хоче, щоб там було і радіо, і інтернет — і щоб платили за функціонування мультимедійної панелі комерційні мовники, а користувалися всі. Ми готові заплатити навіть повну суму, якщо ми на базі цього зможемо продавати рекламу. Просто так вивчати споживання нам не цікаво.
За великим рахунком, у розгортанні такої панелі мала б бути зацікавлена держава. Бо це є певний безпековий інформаційний фактор. Щоб розуміти, що працює, а що ні.
— Коли на початку нашої розмови ви трохи риторично запитували, що означатиме для інформаційної безпеки держави закриття великого приватного мовника, то ось і відповідь: у нас є Суспільне.
— У нас є і «Рада», і Суспільне. Але треба ж розуміти аудиторні можливості державних мовників і умовної групи «1+1 media».
Як я вже сказав раніше, закриття будь-якого великого комерційного мовника, одного з трьох, для держави було би великим викликом. А закриття усіх трьох… Суспільне не витягне того інтересу, який є до телебачення. Хоча я особисто останнім часом інколи дивлюся Суспільне. Мені подобаються їхні новини, подобається канал «Суспільне Спорт». «Суспільне Культура» пропонує хорошу документалістику про недавню історію України. Мені це цікаво.
— Є категорія рекламодавців, на яких не впливають обстріли. І в яких, я думаю, сервери за кордоном. Мова про гемблінг. Це до слова, як держава може допомогти медіа, якщо не має грошей: вона може змінити законодавство. Чи є перспективи лібералізації реклами гемблінгу на телебачення?
— Ми завжди дотримуємося думки, що нам в принципі держава могла б не допомагати, аби не заважала. Обмеження реклами гемблінгу треба було довести до розуму. Є цілі сектори — спорт, концерти, — які без грошей гемблінгу у цій країні взагалі зупиняться. Бо всі спортивні медіаресурси — диджитальні, ОТТ — тримаються на цих грошах. Якби цього гемблінгу не було, ми б уже споживали не Sport.ua, а Sport.ru про пітерський «Зєніт». Тому чи треба нам тут допомога — це радше етичне питання. Бо комерційно це нам би допомогло — з’явилися би якісь гроші. Чи могли б ми знайти баланс? Коли забороняли горілчані вироби, телегрупи самообмежились. Усі гравці погодили окремий документ, у якому ми самостійно брали на себе обмеження, що можна показувати, а що ні. Тобто тоді ми знайшли баланс між етичними переконаннями й бізнесовими потребами. І я думаю, що якби держава дозволила рекламувати гемблінг на телебаченні в повному об’ємі, то ми б теж розробили механізм, який би максимально обмежив вплив на ті категорії людей, кому цей гемблінг заборонений апріорі. Чи почує про це держава, чи піде вона на ці кроки? Можливо, піде.
Це повернуло б значну частину спортивних трансляцій на телебачення. Зараз ми не можемо собі дозволити транслювати спортивну подію на лінійному телебаченні, бо вона ніколи в житті не окупиться. І ми б із великою радістю поставили бій Усика на каналі «2+2», а не на «Київстар ТБ». Але на «Київстар ТБ» ми бачили перспективу повернення інвестицій, а на «2+2», який оперує більшою аудиторією, не бачили. От нещодавно збірна України, вперше в історії , брала участь у фіналі жіночого чемпіонату світу з тенісу — транслювала його Setanta Sport. Скільки там аудиторії? А так транслював би умовний «2+2». Була б у десятки разів більша аудиторія.
Ми готові на самообмеження, на саморегулювання. Ми готові на більш жорсткий контроль, який самі собі встановимо.
— На яких ще рекламодавців не впливають обстріли?
— На мобільних операторів. Насправді, й на продукти повсякденного вжитку вони теж впливають мінімально. А от на фарму обстріли впливають дуже сильно, причому якраз через обстріли дистриб’юторів. На відміну від харчових продуктів, у фарми більш централізовані системи дистрибуції. Виробники товарів повсякденного попиту мають і свою, і партнерську модель дистрибуції. І кожна продуктова торгова мережа — це окрема система, а у виробників ліків інша модель бізнесу.
Ще одна категорія рекламодавців, на яких впливають обстріли, — це вже згадані мною на початку розмови великі іноземні компанії. Але тут причина в іншому: вони залежні від штаб-квартир. У нас був партнер, український офіс якого дуже хотів зайти в «Голос країни». Але штаб-квартира відмовилася затверджувати це рішення. При тому, що ця компанія на інших своїх ринках — партнер «Голосу». Аргументація полягала в тому, що ЄС зараз готується до інфляційного витка через зростання цін на бензин і нафту. І компанія має обмежити інвестування на менших ринках, щоб наповнити бюджет для підтримки більших.
Але знову ж: ми вже переживали й гірші часи у 2022 році, коли ситуація на рекламному ринку була значно складнішою. Ми маємо досвід великих відімкнень світла й скорочення рівня телеперегляду. Ми вже застали зміну споживання контенту через ШІ, коли трафік диджитальних ресурсів падав на десятки відсотків, тому що пошуковик уже не працює як такий. Ми застали трансформацію в соцмережах, коли український контент, повʼязаний із війною, не може нормально монетизуватися. Ми в принципі адаптивні. І якби ми управляли бізнесом з умовної Варшави, нам би здавалося, що все втрачено, треба скорочуватися й віддавати бізнес стороннім компаніям. А так ми тут щодня, спілкуємося не лише з колегами по галузі, але й із ринком, що формується сотнями рекламодавців. І в кожного з них своя ситуація, скільки компаній — стільки й історій. І коли ми все це аналізуємо, то розуміємо, що навіть у таких ситуаціях надія є. І я думаю, що відчуття, коли все втрачено, не настане. Думаю, навіть європейці й узагалі весь світ зможуть писати книжки та читати лекції про бізнес у нашій країні: як він адаптується та змінюється.
Позитив нас не залишає. Знову ж таки, ми під час війни дуже трансформувалися. Ми вже не телегрупа, а повноцінна медіагрупа й дохідна частина в нас збалансована. Маємо три самодостатні джерела доходів: ОТТ, лінійне ТБ і диджитал. Так, до війни вони були хтось більшим, хтось меншим, але світ медіа й споживання відеоконтенту змінюється й не лише через війну, а разом із ним змінюємось і ми. Тому оптимізм є.
Фото: «1+1 media»