Батьки бояться витрачати заощадження, а діти — говорити з ними про гроші. Як підготуватися до фінансової старості
Батьки бояться витрачати заощадження, а діти — говорити з ними про гроші. Як підготуватися до фінансової старості


Не відкладайте розмову про гроші з батьками, каже старша фінансова планерка Лариса Мошківська. Старше покоління дедалі активніше користується банківськими застосунками та відкриває для себе різні фінансові інструменти. Але водночас залишається вразливим до шахрайства. Наприклад, нещодавно Пенсійний фонд повідомив про поширення у телеграм-пабліках дезінформації про нібито втрату виплат і знижок через ігнорування повідомлень. Шахраї намагалися схилити користувачів «обрати свій трудовий стаж». А далі посилання переводить довірливих користувачів на фішингові ресурси.
Про фінансову безпеку старшого покоління, психологію заощаджень, налаштування «фінансових стосунків» у родині та підготовку до пенсії говоримо з експерткою — Ларисою Мошківською, фінансовою планеркою iPlan, яка щодня консультує людей з цих питань.
Як захистити батьків від шахраїв
— Ларисо, чи дійсно старше покоління більш вразливе до фінансового шахрайства? Сьогодні багато людей старшого віку користуються смартфонами, банківськими застосунками, надають перевагу ютубу перед телевізором. Це люди зі значним життєвим досвідом. Є відчуття, що і молодь, і старше покоління вразливе до умовного фішингу однаково — в момент втоми, неуважності, стресу? Словом, у критичний момент.
— Люди старшого віку більше схильні довіряти голосу в слухавці. Фішингові атаки часто починаються для них із телефонного дзвінка. Молодь у цьому обережніша, бо і самі дзвінки для них часто є стресовішими. У 2024 році британські дослідники виявили вразливість людей старшого віку до телефонного шахрайства і підтвердили, що старші люди більш схильні довіряти телефонним співрозмовникам.
Помножте це на психологічний тиск шахрарїв, які створюють відчуття терміновості, переконують, що за десять хвилин гроші зникнуть із рахунку або ще щось станеться. У такій ситуації будь-хто може втратити здатність раціонально оцінювати ситуацію.
— Маєте якісь поради, як убезпечити дітям своїх батьків від такого? Звісно, «базу» ми всі знаємо: нікому не повідомляти паролі, персональні дані. А може, просто обмежити доступ до банківських застосунків, установити якісь правила користування ними?
— Так, базові правила фінансової безпеки працюють однаково для всіх: не повідомляти конфіденційну інформацію, одноразові паролі, особисті дані. Якщо телефонує нібито співробітник банку, самостійно перетелефонуйте за офіційним номером. Це все важливо пояснити рідним людям старшого віку. Не варто недооцінювати це.
Хороша практика — розділити гроші між банківськими рахунками. Не тримайте всі заощадження на одній картці.
Ще одна порада — заведіть окрему картку для розрахунків онлайн. І тримайте там або мінімальну суму, або взагалі нуль (і поповнюйте, коли плануєте щось придбати). Ці реквізити ви будете залишати на різних ресурсах, тож можна не боятися, якщо раптом із неуважності залишите їх на фішинговому сайті. Якщо так станеться, заблокували картку — і не втратили доступ до своїх коштів.
— Які налаштування банківських рахунків варто зробити дорослим дітям разом із батьками?
— Із простого — налаштувати ліміти на онлайн-оплати та заборону подвійної конвертації. Покажіть батькам менеджер паролів, поясніть принцип двофакторної аутентифікації та допоможіть його ввімкнути.
Ще один спосіб захисту — домовтеся про кодове слово. Наприклад, якщо хтось зателефонує від вашого імені або іншого родича і попросить переказати гроші.
— Ви працюєте з персональними фінансами різних людей. Що відбувається частіше: дорослі діти приходять з одним із запитів — подбати про фінанси батьків, чи клієнти пенсійного та передпенсійного віку звертаються щодо особистих фінансів?
— Клієнти віком понад 50 років — це ті, хто вже накопичив якісь кошти і думає, як їх зберегти та впевнено почуватися на пенсії. Навіть частіше бачу протилежну тенденцію: дорослі люди хочуть привести на консультацію своїх дітей — особливо підлітків або тих, кому трохи за 20.
Починати варто з фінансової безпеки: пояснити базові правила управління грошима, показати, як правильно користуватися банківським застосунком. Наступний крок — організація та розподіл фінансів.
На кожному етапі життя слід дотримуватися балансу. Перед тим як думати про примноження грошей, слід створити фінансову подушку. Накопичити якусь суму грошей, на яку ви зможете прожити три-шість місяців, якщо втратите джерело доходу. Якщо цей крок зроблено, можна почати інвестувати.
До слова, в інвестиціях теж треба дотримуватися балансу. Якщо вкладаєте кудись гроші, дайте собі відповідь: для чого, під яку ціль. Якось я консультувала людину, яка мала невеликі інвестиції, мабуть, в усіх доступних українцю інструментах — від ОВДП до інвестфондів. Начебто — а чим погано, приходить різний пасивний дохід? А ні, це створює хаос у фінансах, ви не встигаєте відстежувати. Крім того, слід чітко розуміти, як працює той чи той фінансовий інструмент. Не можете пояснити його за дві хвилини — краще не вкладайте туди гроші.
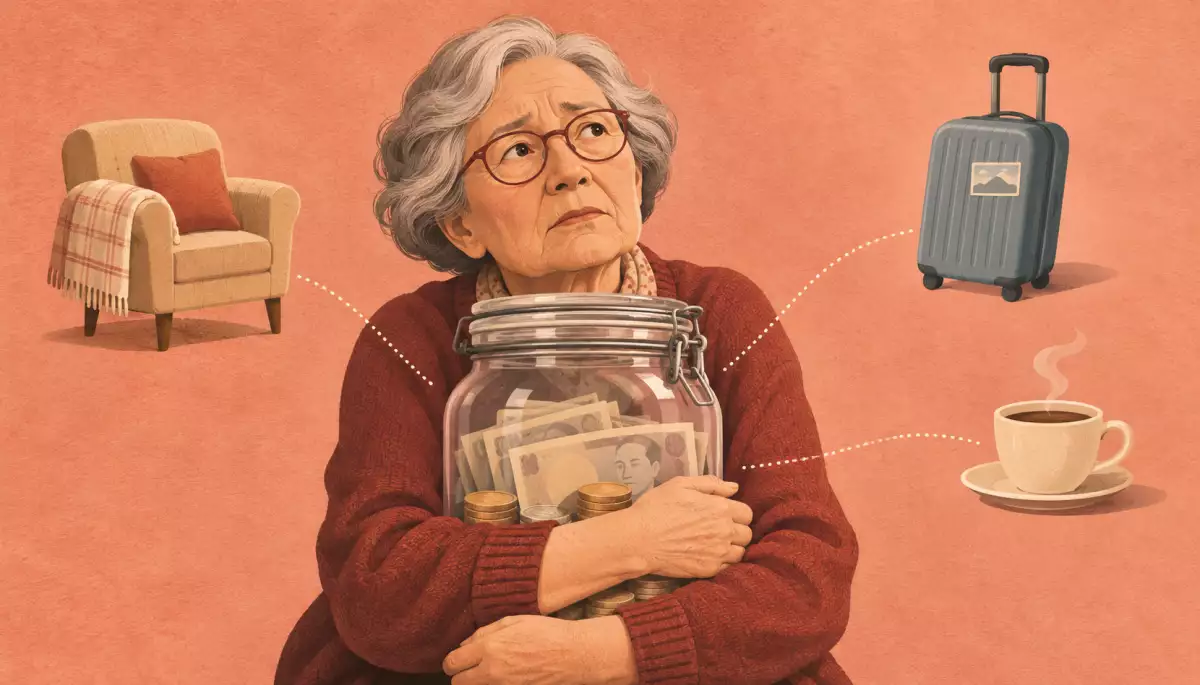
До речі, окрема проблема — страх витрачати свої заощадження.
— Як у тому мемі, що українці ніколи не переводять долари назад у гривні?
— Саме так. Ну от не можемо ми взяти і почати їх витрачати. Цей страх підсилив досвід 90-х, коли заощадження згоріли, а ще — нинішньою війною і породженою нею невизначеністю.
Стикаюся з таким нерідко: люди збирали роками «подушку» на пенсію, думали довгостроковим горизонтом, і ось наче вже час почати цим користуватися, але виникає психологічний страх. Для людей у такому випадку ці гроші не є засобом життя, покриттям реальних витрат. Людині спокійніше розуміти, що є накопичення.
Це реакція на досвід, який ми проживаємо, але це теж крайнощі. Знаю, на жаль, таких людей, які мали накопичення, але жили дуже скромно, шкодували собі щось купити.
Який практичний тут підхід може бути? Зробіть конверти або фонди під різні потреби.
Розділіть всю суму на кілька частин: частина — гроші на «колись», частина — гроші на найближчі пару місяців життя, ще частину — на якісь окремі цілі. Тоді стає простіше керувати фінансами. Хоча б пробувати це робити.
Фінансова старість
— Припустімо, людина накопичила якусь суму собі на пенсію. А як розпорядитися цими грошима? Скільки тримати в готівці для поточних витрат і що робити тоді з іншою частиною?
— Я рекомендую розділити заощадження на три умовні портфелі: короткостроковий, середньостроковий і довгостроковий. Перший крок — порахувати свої щомісячні витрати. Сума, якої вистачить на рік-два життя, має бути у швидкому доступі та переважно в гривні. Це можуть бути гривневі ОВДП: регулярні купонні виплати можна використовувати для покриття поточних витрат.
Другий портфель — середньостроковий. Його завдання — захистити заощадження від девальвації, інфляції. Для цього можна розглядати долар, євро та відповідні фінансові інструменти, зокрема валютні державні облігації.
Третій портфель — довгостроковий. Це гроші, які не знадобляться найближчими роками, орієнтовно протягом семи-десяти років. Якщо є така можливість, можна розглянути іноземний фондовий ринок. Він дає додаткові можливості для захисту від інфляції та девальвації, але пов’язаний із вищими ризиками.
Тут теж важливо мати фінансову подушку — резерв коштів, які можуть терміново знадобитися в екстреній ситуації.
— Це — хороший сценарій, коли людина виходить на пенсію фінансово підготовлена. Але, на жаль, в наші часи багато людей опинилися без домівок, не те що без заощаджень. Часто в такій ситуації діти допомагають батькам. Мій знайомий придбав державні облігації на імʼя матері, і купонні виплати вона використовує на власні потреби, а решту він реінвестує. Які є ще способи допомогти батькам?
— Той механізм, що ви описали, дійсно робочий: державні облігації мають фіксований дохід, держава гарантує їхню виплату. Які є ще способи? Ну найперше — недержавні пенсійні фонди. Наприклад, якщо турбуєтеся про батьків, які в певній перспективі будуть виходити на пенсію, можна в такі фонди регулярно робити внески і таким чином забезпечити «плюс» до державної пенсії. Корисним є страхування здоровʼя. Водночас застрахувати людину старшого віку буває складно.
Якщо діти активно керують власними фінансами, звісно, можна інвестувати зі своїх рахунків і регулярно переказувати кошти самому. Іноді родина домовляється про спільний доступ до фінансів — привʼязує картку мами чи тата до власного банківського застосунку, бачить баланс і за потреби допомагає.
Тут важливо обговорити у відвертій розмові всі ці нюанси.
— А коли доречно починати цю розмову?
— Найкращий момент — коли все гаразд. Людям властиво приховувати свої проблеми. Мовляв, та в мене все добре, не хвилюйся. Або сприймати фінансову допомогу як спробу контролювати життя. Тому довіру слід вибудовувати поступово. Поділитися історіями про те, як люди втрачають гроші через необережність, щоб далі обговорити фінансову безпеку та грамотність.
Іноді в родині не прийнято говорити про гроші, тож залучають фахівця, третю сторону. Сторонній людині буває простіше довіритися, аніж рідній.
Як почати накопичувати на старість
— Не всі дорослі діти мають фінансову можливість підтримувати батьків. Тому важливо подбати про власну старість заздалегідь. Які три інструменти в Україні доступні людині без спеціальної фінансової підготовки, щоб поступово накопичити на пенсію?
— Це облігації внутрішньої державної позики, банківські депозити і недержавні пенсійні фонди. Це популярні доступні продукти.
Ще один напрям — інвестуйте у власні навички. Важливо не лише накопичувати гроші, а й уміти заробляти. Люди, які виходять на пенсію, рідко припиняють будь-яку діяльність. Навпаки, з’являється багато вільного часу, який потрібно чимось заповнити.
Коли базові потреби забезпечені й людина має регулярні виплати, добре мати навички, які можуть приносити додатковий дохід без надмірного навантаження. Це своєрідна диверсифікація джерел надходжень.
— Погана новина в тому, що ми живемо в воєнні часи й економіка, схоже, входить в рецесію. Тож багато хто має труднощі з пошуком роботи і ледве покриває свої поточні витрати. Чи реально в цих умовах дбати про фінансове майбутнє?
— Попри складну ситуацію, подбати про майбутнє можна. Про фінансову безпеку потрібно думати і під час економічної рецесії, і в періоди безробіття. Але важливо починати не тоді, коли роботу вже втрачено. Потрібно завжди мати фінансову подушку. І лише після її формування варто переходити до довгострокових накопичень. Уже зараз замисліться: які навички ви могли б монетизувати? Це теж захист від фінансових проблем.
— Українці пережили кілька хвиль девальвацій, банківські кризи та втрату заощаджень. Як цей досвід вплинув на фінансові звички людей старшого віку? Чи можна говорити, що він сформував особливу недовіру до фінансової системи?
— У нашій історії було багато періодів, які негативно впливали на фінансовий стан людей. У старшого покоління залишилася величезна травма та недовіра до банків через досвід втрати заощаджень. Я досі чую ці перестороги й побоювання, коли розповідаю людям про державні облігації. Для таких людей найбільш зрозумілі інвестиції — це тверді активи: готівкова валюта та нерухомість, яку можна здавати в оренду. Але «готівка» знецінюється через інфляцію, а вкласти всі гроші в один актив — квартиру — може бути ризикованим. І воєнний досвід це вже показав. Тому варто поступово формувати довіру до більшого кола фінансових інструментів, пробувати починати вкладати невеликі суми. Розкладати яйця в різні кошики — ось що знижує ризики.