Здав банківську картку в оренду — ризикуєш отримати кримінальну справу. Що змінив новий закон про дропів
Здав банківську картку в оренду — ризикуєш отримати кримінальну справу. Що змінив новий закон про дропів


Чи доводилося вам зустрічати подібне оголошення в телеграмі: «Шукаємо людей для віддаленої роботи. Досвід не потрібен, заробіток — кілька тисяч гривень на тиждень»? Після короткого листування з’ясовується, що працювати майже не доведеться. Треба лише відкрити рахунок у банку, передати доступ до нього так званому «роботодавцеві» або приймати гроші на свою картку й переказувати їх далі. За це обіцяють винагороду.
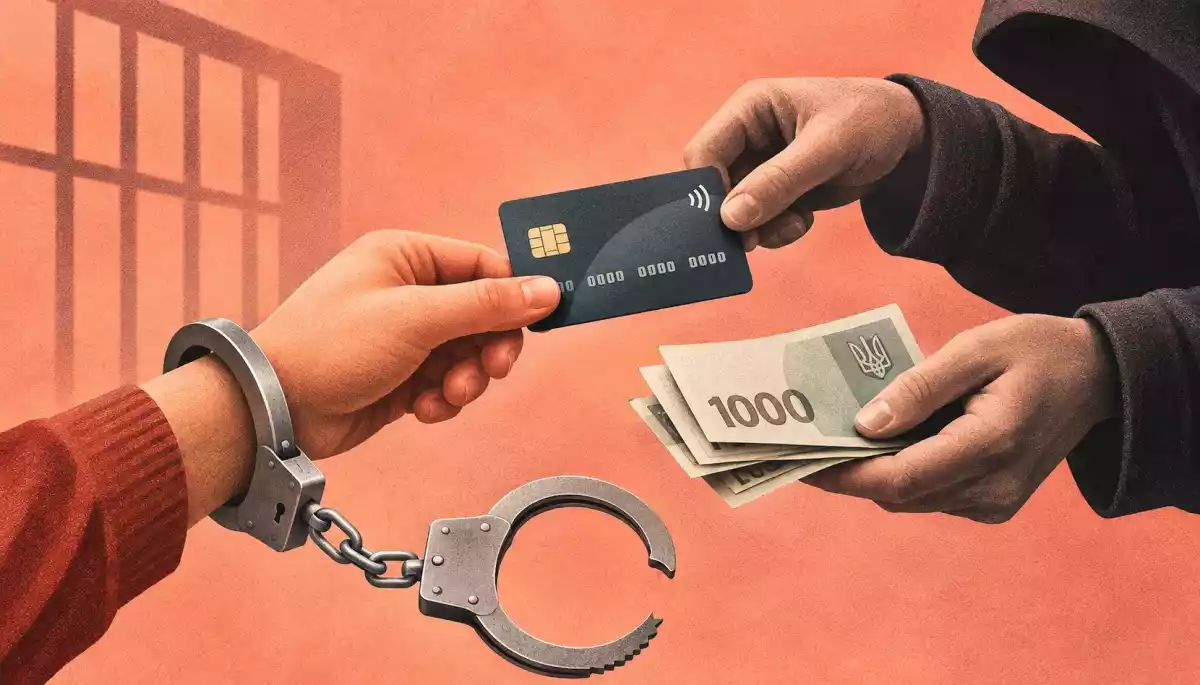
Саме так вербують людей для участі у фінансових злочинах. Через чужі банківські рахунки шахраї отримують викрадені кошти, переказують їх між картками й приховують сліди незаконних операцій. Людей, які надають свої рахунки для таких схем, називають «дропами», або «грошовими мулами».
У жовтні Верховна Рада ухвалила закон, який запроваджує окрему кримінальну відповідальність за такі дії. Президент підписав його, і 15 листопада 2026 року Закон №5038-IX набрав чинності.
Що тепер загрожує власникам банківських карток і за яких обставин людину можуть притягнути до відповідальності?
Хто такі дропи та для чого вони потрібні шахраям
Дроп — це людина, через банківський рахунок якої проходять гроші, пов’язані зі злочинною діяльністю, або яка передає свій платіжний інструмент іншим учасникам схеми. Частина дропів свідомо погоджується на таку роботу за винагороду, а частину можуть залучати обманом.
У Кіберполіції пояснюють, що вербувальники часто шукають людей у соцмережах і месенджерах. Пропонують швидкий заробіток, не вимагають досвіду, часом обіцяють платити відсоток від кожного переказу.
Наприклад, шахрай розміщує оголошення про продаж товару, якого насправді немає. Покупець переказує гроші на картку, реквізити якої йому повідомили. Але картка належить сторонній людині, яка погодилася передати її в користування шахраям. Отримані кошти швидко переказують далі або знімають готівкою.
Коли потерпілий звернеться до поліції, першим помітним слідом може виявитися рахунок дропа. Організатори схеми тим часом залишаються в тіні. Саме вони знаходять власників карток, домовляються про винагороду, збирають доступи до рахунків і забезпечують рух грошей. Таких організаторів називають «дроповодами».
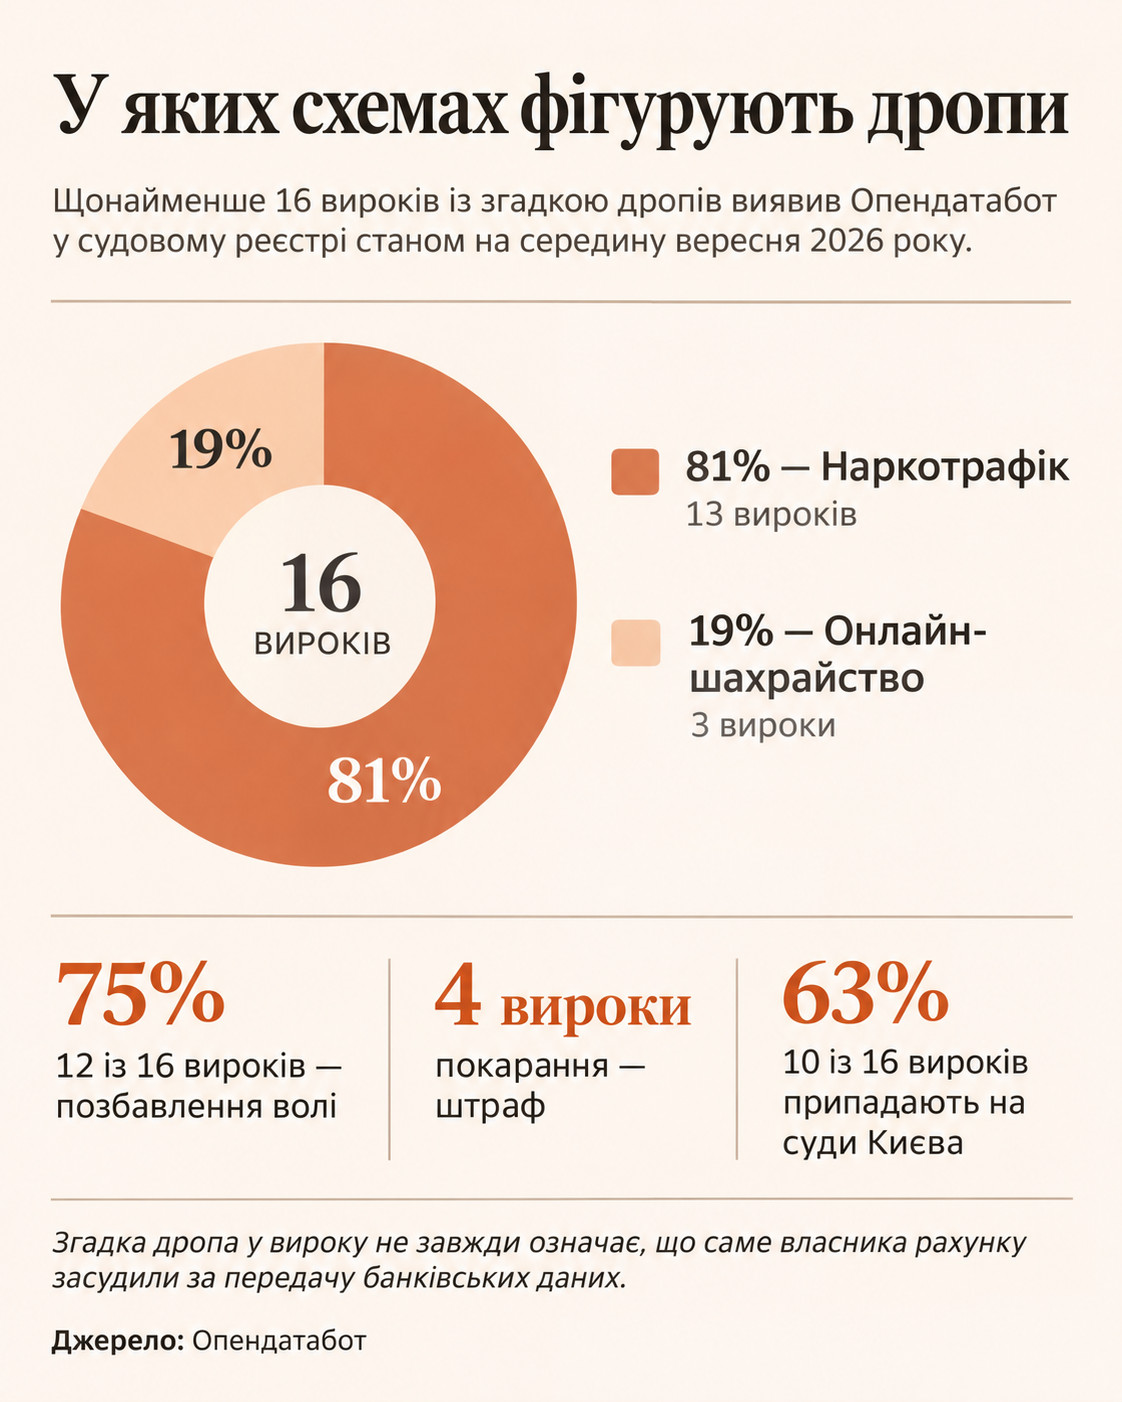
У яких схемах фігурують дропи? Інфографіка на основі аналізу судового реєстру від OpenDataBot з 2019 по вересень 2026 року.
Представляючи законопроєкт президента, його представниця у Верховній Раді Галина Михайлюк пояснила, що мережі дропів «перетворилися на окремий елемент кримінальної інфраструктури». Новий закон має допомогти правоохоронцям притягувати до відповідальності учасників таких схем, зокрема тих, хто свідомо надає злочинцям доступ до власних рахунків.
Що таке платіжний інструмент і за які дії каратимуть
У тексті закону часто згадується поняття «платіжний інструмент». Воно ширше за звичайну пластикову банківську картку.
Згідно з Законом України «Про платіжні послуги», платіжний інструмент — це персоналізований засіб, пристрій або набір процедур, погоджених користувачем і надавачем платіжних послуг для надання платіжної інструкції. Найзрозуміліший приклад — банківська картка, фізична чи віртуальна.
Новий закон також охоплює передачу облікової інформації та надання доступу до банківського рахунку чи електронного гаманця. Йдеться, наприклад, про дані, які дозволяють іншій особі користуватися банкінгом і розпоряджатися грошима.
Основна зміна — поява в Кримінальному кодексі статті 200-1, яка встановлює відповідальність за передачу, отримання, придбання й інші дії з платіжними інструментами для вчинення злочинів.
Закон розрізняє три ситуації.
1. Людина передала картку або доступ до рахунку для злочинної схеми.
Частина перша статті 200-1 передбачає штраф від 300 до 1000 неоподатковуваних мінімумів доходів громадян — від 5 100 до 17 000 гривень.
Наприклад, людина погодилася за винагороду надати шахраям доступ до свого банкінгу, знаючи, що через рахунок отримуватимуть гроші від обманутих покупців.
2. Людина скуповує, отримує, зберігає або перепродає чужі картки чи доступи до рахунків для злочинів.
За частиною другою статті 200-1 покарання суворіше: штраф від 3000 до 5000 неоподатковуваних мінімумів, тобто від 51 000 до 85 000 гривень, обмеження волі на строк до трьох років або позбавлення волі на строк від двох до чотирьох років.
Ці покарання є альтернативними. Яке саме призначити, вирішуватиме суд.
3. Такі дії вчиняють повторно або організованою групою.
Частина третя статті 200-1 передбачає штраф від 5 000 до 10 000 неоподатковуваних мінімумів, тобто від 85 000 до 170 000 гривень, або позбавлення волі на строк від чотирьох до шести років.
Закон також оновив статтю 200 Кримінального кодексу, яка стосується підроблення платіжних документів та інструментів, викрадення платіжних даних і незаконного отримання доступу до рахунків.
Важливо, що стаття 200-1 охоплює передачу платіжних інструментів із метою вчинення шахрайства або іншого кримінального правопорушення. Тобто йдеться не лише про шахрайські кол-центри.
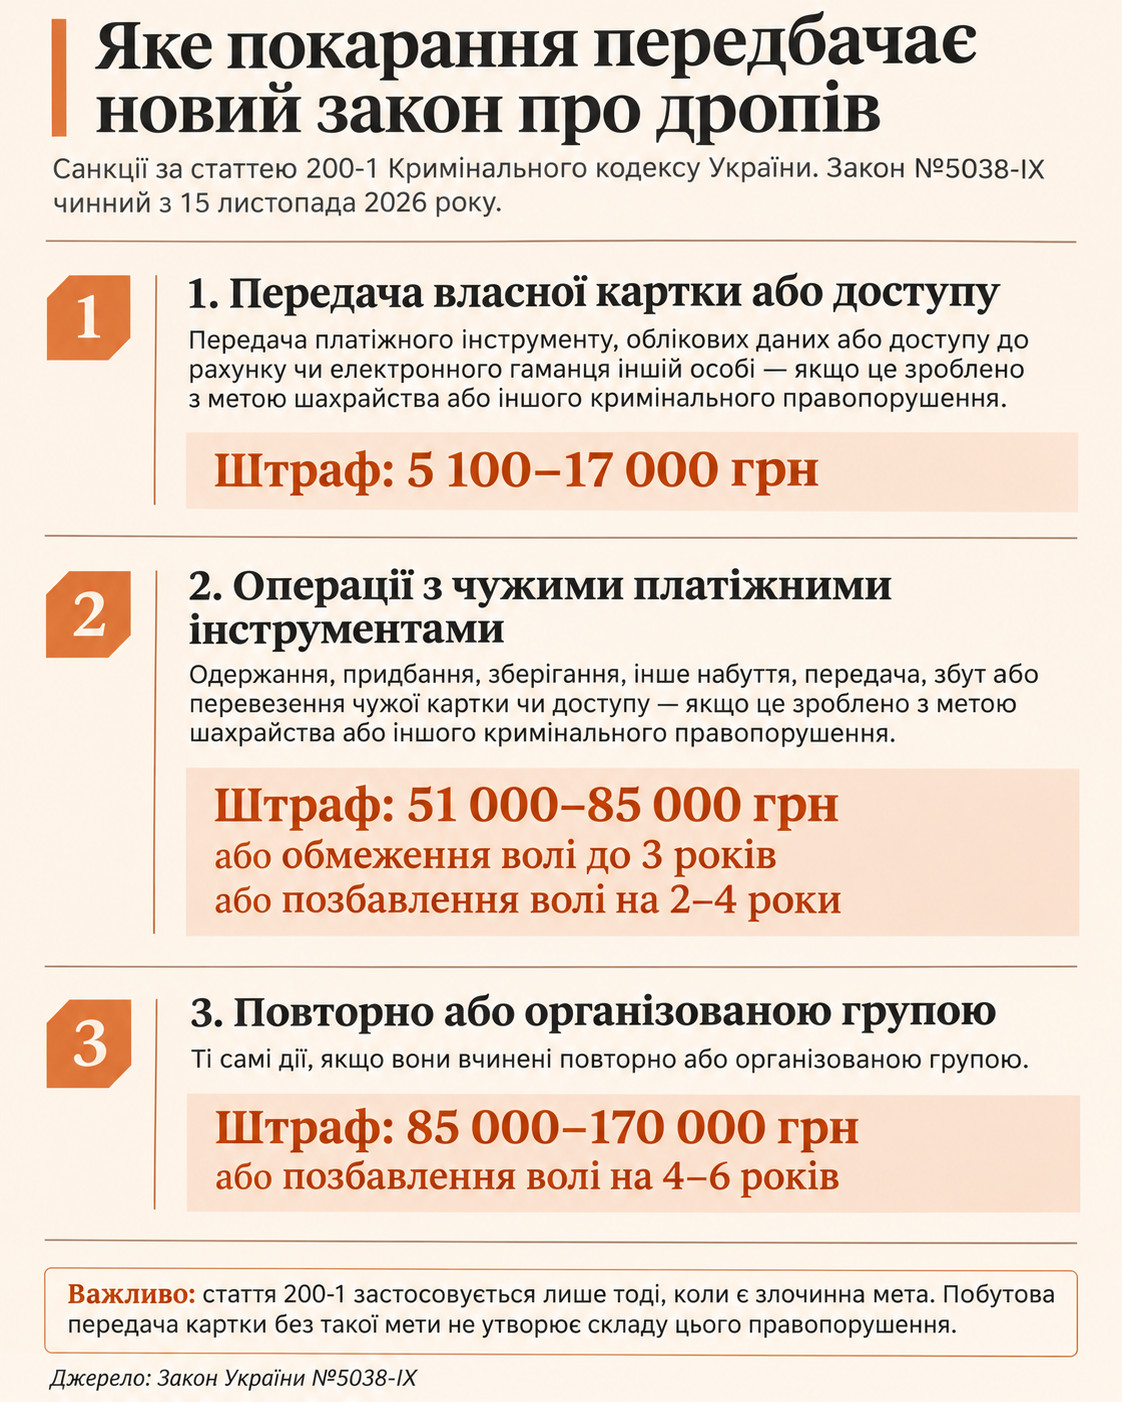
Яке покарання передбачає новий закон про дропів?
Чи загрожує покарання, якщо дати свою картку родичу
Чи не перетворить новий закон на злочин звичайні побутові ситуації? Наприклад, людина дала свою картку чоловікові чи дружині, щоб купити продукти. Або попросила знайомого зняти гроші в банкоматі.
Ключова умова нової статті — злочинна мета передачі платіжного інструменту або доступу.
У законі прямо зазначено, що передача має відбуватися «з метою вчинення іншими особами шахрайства або іншого кримінального правопорушення». Це означає, що для притягнення до кримінальної відповідальності потрібно довести відповідну мету дій людини. Побутова передача картки без такої мети не утворює складу злочину за статтею 200-1.
Саме на цьому наголошувала Національна асоціація адвокатів України, аналізуючи законопроєкт: «Самого факту передачі платіжного інструменту чи використання рахунку третьою особою недостатньо». Асоціація звертає увагу, що люди можуть надавати доступ до рахунків бухгалтерам, представникам за довіреністю або іншим особам для виконання законних операцій.
Розгляньмо кілька прикладів.
● Ви повідомили знайомому свій IBAN, щоб отримати повернення боргу. Це звичайна фінансова операція. Повідомлення реквізитів для зарахування грошей саме собою не дає іншій людині можливості розпоряджатися рахунком.
● Ви дали родичу картку, щоб оплатити покупки. За відсутності злочинної мети підстав для застосування статті 200-1 немає. Однак передача персональної картки може суперечити правилам її використання, встановленим банком.
● Вам запропонували 2000 гривень за передачу нової картки незнайомій людині. Така пропозиція має викликати підозру. Якщо передача відбувається для вчинення злочину, можуть виникнути підстави для кримінальної відповідальності.
● Ви погодилися отримувати чужі перекази й відправляти їх далі за комісію. Це одна з типових схем вербування дропів. Самостійне виконання переказів без передачі картки чи доступу не обов’язково підпадає саме під статтю 200-1, але свідома допомога злочинцям може бути кваліфікована за іншими положеннями Кримінального кодексу.
А якщо людина не знала, що допомагає шахраям?
Організатори дроп-схем рідко пояснюють потенційним учасникам, що гроші надходитимуть від обманутих людей. Зазвичай вони вигадують буденні причини використання чужого рахунку: «компанії потрібні картки для виплат», «не працює корпоративний рахунок», «потрібно допомогти іноземним клієнтам здійснити переказ».
У Центрі політико-правових реформ зауважують, що до таких схем можуть потрапляти люди, які взагалі не усвідомлюють своєї ролі. Експерти навели приклади, коли знайомий просить скористатися рахунком для зняття готівки або фальшивий роботодавець доручає переказувати гроші нібито підрядникам.
Щоб установити обставини конкретної справи, слідство може досліджувати листування з вербувальником, домовленості про винагороду, характер операцій та інші докази. Саме лише надходження підозрілих грошей на рахунок не доводить, що його власник мав злочинну мету.
Що робити, якщо ви вже передали картку шахраям
Новий закон передбачає спеціальне звільнення від кримінальної відповідальності для тих, хто вперше вчинив правопорушення за частиною першою статті 200-1.
Для цього потрібно добровільно повідомити про вчинене уповноважений правоохоронний орган до повідомлення людині про підозру, а також активно сприяти розкриттю та припиненню кримінального правопорушення, вчиненого іншими особами з використанням переданої картки чи доступу.
За виконання передбачених законом умов особа підлягає звільненню від кримінальної відповідальності. Ця спеціальна підстава не поширюється на правопорушення за частинами другою та третьою статті. Самого повернення картки або блокування рахунку також недостатньо.
Як діяти, якщо ви вже погодилися на підозрілу пропозицію?
1. Негайно припиніть участь у переказах. Не виконуйте нових операцій за вказівками незнайомців. Якщо на рахунок надійшли підозрілі гроші, не намагайтеся самостійно повернути їх на реквізити, які вам назве вербувальник.
2. Зверніться до банку. Повідомте про можливу компрометацію рахунку, попросіть заблокувати картку або доступ сторонніх осіб. За необхідності змініть паролі й перевипустіть картку.
3. Збережіть докази. Не видаляйте листування, оголошення про роботу, повідомлення про виплати й історію операцій. Вони допоможуть установити, як вас залучили до схеми й що ви знали про її справжню мету.
4. Повідомте Кіберполіцію. Звернення можна подати через офіційний сайт. Опишіть обставини та надайте наявні докази.
5. За потреби зверніться до адвоката. Якщо ви вже передали картку або здійснювали перекази за дорученням підозрілих осіб, правнича допомога може бути важливою для оцінки ваших дій.
Такі базові кроки, як припинення переказів, звернення до банку й повідомлення правоохоронців, відповідають рекомендаціям Кіберполіції.
Як не стати дропом: п’ять ознак небезпечної пропозиції
Вербувальники часто маскують участь у фінансових схемах під звичайну роботу. Особливо обережно слід ставитися до таких ситуацій.
Вам обіцяють гроші майже ні за що. Наприклад, винагороду за відкриття банківської картки або відсоток за перекази без виконання іншої роботи.
Просять використовувати особистий рахунок для чужого бізнесу. Зазвичай компанії здійснюють розрахунки через власні рахунки. Потреба залучати картки випадкових людей повинна насторожити.
Вимагають передати доступ до банкінгу. Паролі, PIN-коди та коди підтвердження операцій не слід передавати стороннім особам.
Походження грошей не пояснюють. На запитання про джерело коштів ви отримуєте розмиті відповіді: «наші клієнти», «міжнародні розрахунки», «внутрішні операції компанії».
Вас кваплять і просять не ставити зайвих запитань. Наполягають на негайному відкритті кількох рахунків або переказі всієї суми відразу після надходження.
Чи допоможе новий закон зупинити шахрайські схеми
До ухвалення закону правоохоронці могли притягувати учасників дроп-схем до відповідальності за іншими статтями Кримінального кодексу, зокрема за співучасть у шахрайстві або легалізації злочинних доходів. Нова стаття 200-1 окремо охоплює передачу й отримання платіжних інструментів зі злочинною метою.
Для правоохоронців це додатковий інструмент розслідування, а для людей, які свідомо здають картки в оренду злочинцям, — ризик кримінальної відповідальності вже за саму передачу з відповідною метою.
Водночас сама поява нової статті в Кримінальному кодексі ще не гарантує ефективнішої боротьби з шахрайством. У Центрі політико-правових реформ звернули увагу, що «у законопроєкті № 16013 знову є спроба виділити в окремі статті діяння, що підпадають під дію уже чинних норм КК». За оцінкою Центру, свідому допомогу шахраям і раніше можна було переслідувати за положеннями Кримінального кодексу про співучасть у злочині. Тож результативність нового закону залежатиме від того, наскільки ефективно правоохоронці застосовуватимуть його на практиці, зокрема для виявлення організаторів дроп-мереж.
Для власника банківської картки головне правило просте: якщо незнайомі люди пропонують винагороду за використання вашого рахунку, це привід перевірити законність пропозиції. А якщо ви вже потрапили в таку ситуацію, найкраще діяти одразу: припинити перекази, захистити рахунок, зберегти докази та звернутися по допомогу.