Від телеграму до твітчу: якими цифровими платформами користуються в Україні


Водночас аудиторія активно освоює й інші формати цифрового дозвілля: 26% респондентів щомісяця заходять у тредс, 53% грають у мобільні ігри, а 47% мають хоча б одну платну підписку на цифрові сервіси. Ці показники демонструють, наскільки різноманітними стали способи споживання контенту — від традиційних соцмереж і месенджерів до ігор, стримінгу та платних платформ.
Такі результати представила диджитал-агенція newage. у щорічному дослідженні Digital Research 2026. Дані отримано в межах онлайн-опитування, проведеного спільно з Kantar Ukraine у липні 2026 року на національній панелі компанії. У дослідженні взяли участь 1000 респондентів віком 18–55 років із міського населення України, за винятком тимчасово окупованих територій і зон активних бойових дій. Вибірку сформовано за квотами щодо статі, віку, регіону та розміру населеного пункту.
Аналітики дослідили не лише популярність окремих платформ, а й частоту їх використання, відмінності між віковими групами, особливості користування месенджерами та готовність опитаних платити за цифровий контент. Це дозволяє побачити ширшу картину онлайн-поведінки української міської аудиторії у 2026 році.
Ютуб, фейсбук, інстаграм і тікток залишаються найпопулярнішими платформами
Опитані продовжують користуватися найбільшими соціальними платформами. За результатами Digital Research 2026, ютуб, фейсбук, $інстаграм і тікток формують четвірку лідерів як за щоденною, так і за щомісячною активністю. Водночас між платформами помітні відмінності не лише в охопленні, а й у регулярності використання.
Беззаперечним лідером залишається ютуб: 92% опитаних користуються платформою щонайменше раз на місяць, а 64% — щодня. Це найвищі показники серед усіх досліджених цифрових платформ.
Друге місце посідає фейсбук із місячним охопленням 74% респондентів, за ним ідуть інстаграм (70%) і тікток (63%). За щоденною активністю результати цих трьох платформ ближчі: фейсбук використовують 52% опитаних, інстаграм — 51%, тікток — 48%.
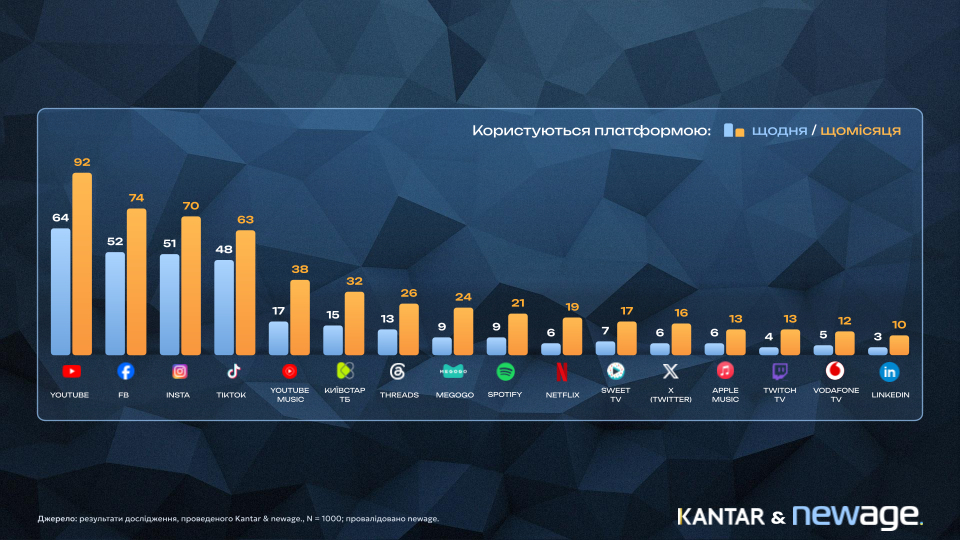
Частка респондентів, які користуються цифровими платформами щодня та щонайменше раз на місяць, %
Попри різницю в загальному охопленні, тікток демонструє найвищу частку щоденних користувачів відносно своєї місячної аудиторії серед чотирьох лідерів. Щодня платформу відвідують 48% опитаних за місячного охоплення 63%. Для порівняння, у фейсбуці ці показники становлять 52% і 74%, а в ютубі — 64% і 92%.
Таке співвідношення допомагає оцінити регулярність використання платформи. Наприклад, тікток поступається фейсбуку й інстаграму за місячним охопленням, проте серед його місячної аудиторії частка щоденно активних користувачів є вищою. Це важливе уточнення для розуміння цифрової поведінки: платформа з меншою загальною аудиторією може займати помітне місце в повсякденних звичках своїх користувачів.
Іншу картину демонструють платформи з меншим охопленням. Тредс щомісяця використовують 26% українських опитаних, але щодня — лише 13%. Для X (колишній твіттер) ці показники становлять 16% і 6%, а для LinkedIn — 10% і 3% відповідно.
Отже, серед досліджених нішевих платформ різниця між місячною та щоденною активністю помітніша. Частина користувачів звертається до них періодично, а не включає до щоденного споживання контенту.
Водночас менше охоплення не означає меншої цінності платформи для конкретної аудиторії. Наприклад, тредс може бути цікавим користувачам, які читають особисті історії та беруть участь в обговореннях, тоді як LinkedIn має виразнішу професійну спрямованість. Тому загальна кількість користувачів не завжди повністю відображає роль сервісу в цифровому середовищі.
Для бізнесу ці результати підкреслюють важливість розрізняти охоплення та регулярність контакту з платформою. Місячна аудиторія показує потенційний масштаб присутності користувачів, тоді як щоденна активність допомагає зрозуміти, наскільки часто платформа входить до їхніх цифрових звичок.
При цьому наведені показники характеризують частоту користування, а не тривалість перебування на платформі. Вони не дозволяють визначити, де опитані проводять найбільше часу в годинах, але демонструють, які сервіси найчастіше стають частиною повсякденного онлайн-життя.
Тікток та інстаграм популярніші серед молоді, фейсбук — серед старших користувачів
Популярність цифрових платформ суттєво відрізняється залежно від віку аудиторії. За результатами Digital Research 2026, інстаграм і тікток мають найбільше охоплення серед молоді, фейсбук активніше використовують старші користувачі, а ютуб зберігає високі показники в усіх досліджених вікових групах.
Найпомітніша різниця спостерігається в інстаграмі. Серед респондентів віком 18—29 років платформу відвідують щомісяця 86% опитаних. У групі 30—40 років цей показник становить 72%, а серед аудиторії 41—55 років — 59%. Таким чином, різниця між наймолодшою та найстаршою дослідженими групами сягає 27 відсоткових пунктів.
Подібна тенденція характерна для тіктоку. Серед молоді 18—29 років його місячне охоплення становить 76%, у віковій групі 30—40 років — 61%, а серед користувачів 41—55 років — 57%. Хоча платформа найбільш популярна серед молоді, її аудиторія не обмежується лише молодшим поколінням: понад половина опитаних у найстаршій дослідженій групі також користується тіктоком протягом місяця.
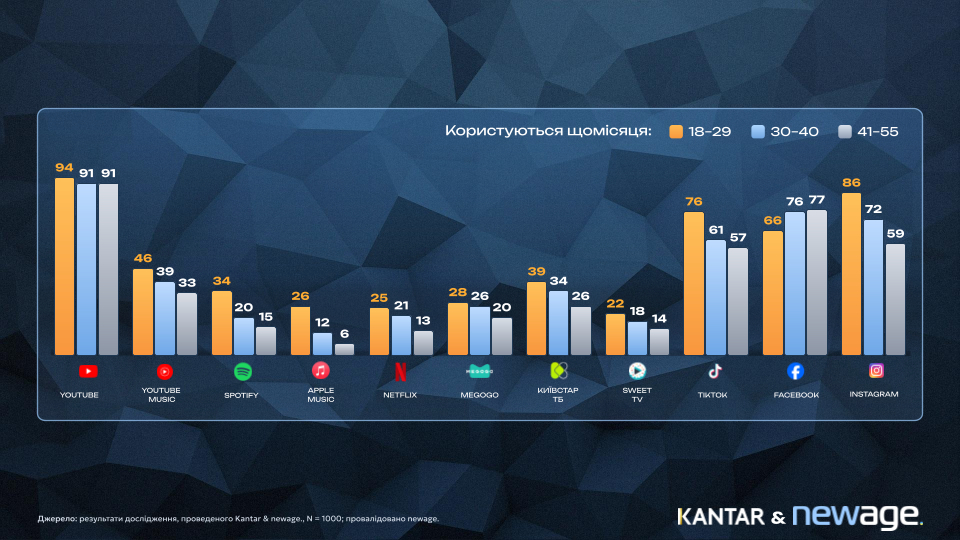
Частка респондентів відповідного віку, які користуються платформою щонайменше раз на місяць
Фейсбук демонструє протилежну закономірність. Найнижче місячне охоплення платформа має серед молоді 18—29 років — 66%. Натомість у групах 30—40 та 41—55 років показники становлять 76% і 77% відповідно. Отже, Фейсбук залишається особливо поширеним серед аудиторії старше 30 років, тоді як інстаграм і тікток мають виразнішу концентрацію молодших користувачів.
Окремо вирізняється ютуб, який демонструє найменші вікові відмінності. Його щомісяця використовують 94% опитаних віком 18—29 років і по 91% у групах 30—40 і 41—55 років. Різниця становить лише три відсоткові пункти, що робить ютуб найбільш універсальною платформою за віковим охопленням серед досліджених сервісів.
Водночас відмінності між поколіннями стосуються не лише загальної популярності платформ, а й частоти їх використання. Наприклад, щодня інстаграм відвідують 68% опитаних користувачів віком 18—29 років, 54% — у групі 30—40 років і 37% — серед 41—55-річних. Для тіктоку відповідні показники становлять 56%, 46% і 45%.
Це означає, що молодша аудиторія не лише частіше користується інстаграмом і тіктоком протягом місяця, а й активніше включає ці сервіси у свої щоденні цифрові звички. Особливо помітна різниця в інстаграмі: серед 18—29-річних частка щоденних користувачів майже вдвічі вища, ніж серед аудиторії 41—55 років.
Дослідження також виявило гендерні відмінності у виборі цифрових платформ. Жінки серед опитаної групи частіше користуються інстаграмом, фейсбуком і тіктоком, тоді як чоловіки демонструють вищу активність на ютубі й окремих відеосервісах, зокрема Megogo і «Київстар ТБ». Водночас ці відмінності не означають, що платформи орієнтовані виключно на одну стать: ідеться про різницю в частках користування серед опитаних.
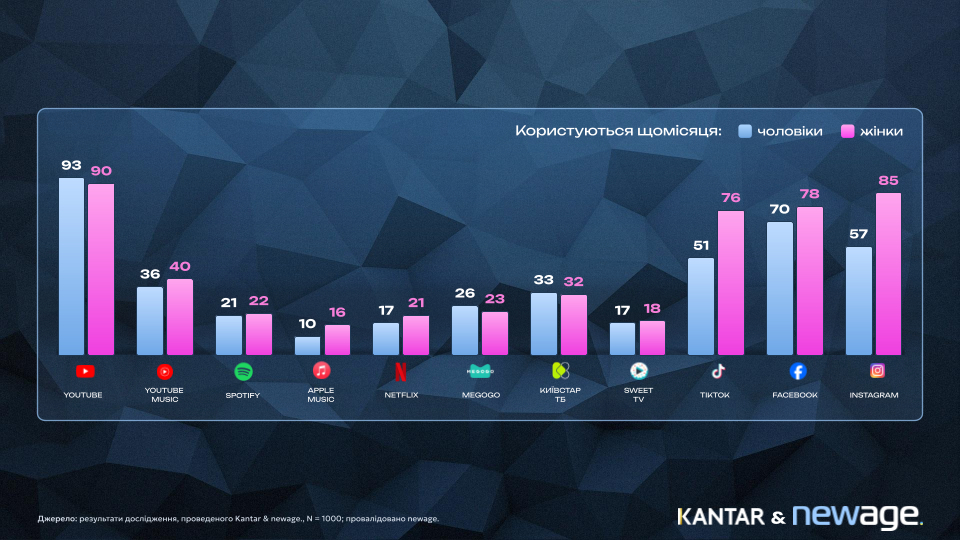
Частка чоловіків і жінок серед опитаних, які користуються цифровими платформами щонайменше раз на місяць, %
Таким чином, українська опитана диджитал-аудиторія не є однорідною навіть у межах найпопулярніших платформ. Ютуб забезпечує широке охоплення різних поколінь респондентів, інстаграм і тікток особливо активно використовує молодь, а фейсбук зберігає сильні позиції серед старших користувачів із вибірки.
Для брендів ця інформація підкреслює важливість враховувати вікову структуру та регулярність використання платформ під час планування диджитал-комунікацій. Загальнонаціональний рейтинг популярності показує масштаб аудиторії, але саме деталізація за віком допомагає зрозуміти, де найчастіше можна контактувати з конкретними групами користувачів.
Телеграм лідирує серед месенджерів, але вайбер зберігає позиції в невеликих містах
Попри широкий вибір сервісів для спілкування, телеграм залишається найпопулярнішим основним месенджером серед опитаних інтернет-користувачів. За результатами Digital Research 2026, його назвали 56% респондентів — більш ніж удвічі більше, ніж вайбер, який посідає друге місце з показником 23%. Третю позицію займає вотсап із часткою 8%.
Водночас загальнонаціональні показники не повністю відображають відмінності у використанні месенджерів. Дослідження newage. і Kantar Ukraine показало, що популярність телеграму та вайберу суттєво залежить від розміру населеного пункту.
Найсильніші позиції телеграм має у великих містах із населенням понад 500 тисяч людей. Тут його основним месенджером назвали 67% опитаних, тоді як вайбер — 17%. Різниця між платформами становить 50 відсоткових пунктів.
У містах із населенням від 50 до 500 тисяч перевага телеграму зберігається, але стає меншою: 54% проти 20% у вайберу. Найбільш збалансований розподіл спостерігається в населених пунктах із кількістю жителів до 50 тисяч.
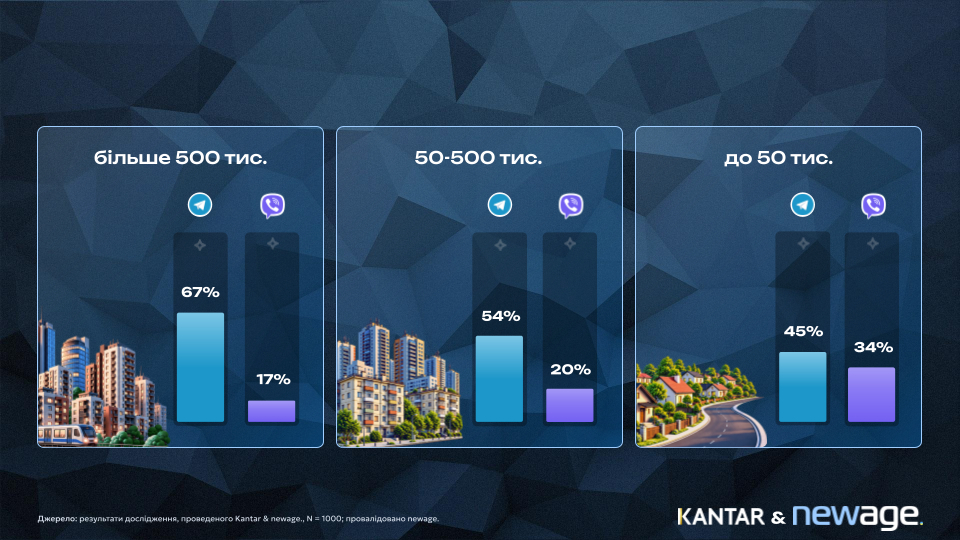
Частка респондентів, які користуються Telegram і Viber, залежно від розміру населеного пункту, %
У невеликих містах телеграм залишається лідером із показником 45%, але вайбер скорочує відставання до 11 відсоткових пунктів. Для порівняння, у найбільших містах ця різниця перевищує показник малих міст більш ніж учетверо.
Особливо показовою є динаміка часток залежно від розміру населеного пункту. Серед жителів великих міст телеграм обирають 67% опитаних, а серед жителів невеликих — 45%. Для вайберу спостерігається протилежна закономірність: його частка зростає із 17% у містах-мільйонниках та інших великих центрах до 34% у населених пунктах із населенням до 50 тисяч.
Ці результати демонструють, що цифрові комунікаційні звички українців відрізняються не лише за віком, а й за географією проживання. Водночас інформація опитування не пояснює причин таких відмінностей: вони можуть бути пов’язані з особливостями соціальних зв’язків та усталеними способами спілкування, але для підтвердження цих припущень потрібне окреме дослідження.
Важливо також розрізняти основний месенджер і загальне використання сервісу. Наведені показники відображають те, яку платформу респонденти вважають головною для спілкування, а не повну кількість користувачів телеграму, вайберу чи вотсапу. Одна людина може регулярно користуватися кількома застосунками, навіть якщо основним називає лише один.
Для бізнесу ці результати мають практичне значення під час вибору каналів комунікації з аудиторією. Телеграм забезпечує найбільше охоплення як основний месенджер на загальнонаціональному рівні, проте для компаній, які працюють із жителями невеликих міст, вайбер може залишатися важливим додатковим каналом.
Тредс і твітч: як респонденти використовують нішеві платформи
Поряд із найбільшими соціальними мережами опитані користуються платформами, орієнтованими на окремі формати контенту та способи взаємодії. За результатами Digital Research 2026, тредс щомісяця відвідують 26% опитаних інтернет-користувачів, а твітч — 13%. Обидва сервіси особливо популярні серед молоді, проте сценарії їх використання суттєво відрізняються.
Тредс: більше читають, ніж беруть участь у дискусіях
Найбільше охоплення тредс має серед опитаних користувачів віком 18—29 років: 43% молодої аудиторії користуються платформою щонайменше раз на місяць. У групі 30—40 років цей показник становить 24%, а серед людей віком 41—55 років — 17%.
Відмінності помітні й залежно від розміру населеного пункту. У містах із населенням понад 500 тисяч тредс використовують 35% опитаних, у містах від 50 до 500 тисяч — 25%, а в населених пунктах до 50 тисяч — 19%. Таким чином, платформа має виразнішу присутність серед молодої аудиторії та жителів великих міст.
Водночас дослідження показало, що опитувані користувачі тредс переважно споживають контент, а не створюють його чи активно долучаються до обговорень.
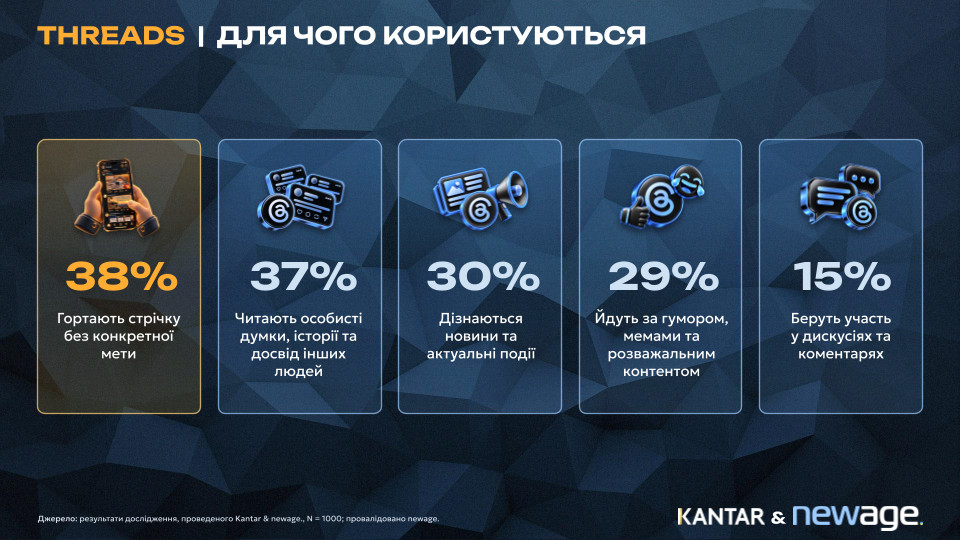
Найпоширеніші сценарії використання Threads
Найпопулярніша активність — перегляд стрічки без конкретної мети, який зазначили 38% опитаних користувачів. Майже стільки ж — 37% — заходять на платформу, щоб читати особисті історії, думки та досвід інших людей.
Ще 30% використовують тредс для отримання новин, а 29% — заради гумору та розваг. Натомість лише 15% беруть участь у дискусіях і коментарях. Отже, попри орієнтацію платформи на текстове спілкування, участь в обговореннях є менш поширеним сценарієм, ніж читання публікацій.
Для брендів це означає, що присутність у тредс не обов’язково має будуватися виключно навколо активних дискусій. Результати опитування вказують на потенціал контенту, який цікаво читати навіть без подальшої взаємодії: особистих історій, спостережень, актуальних тем і розважальних публікацій. Водночас ця інформація описує поведінку опитаних користувачів, а не безпосередню ефективність брендового контенту.
Твітч: ігрові трансляції, спілкування та кіберспорт
Твітч має менше загальне охоплення, ніж тредс, але також вирізняється високою концентрацією молодої аудиторії. Щомісяця платформою користуються 13% опитаних інтернет-користувачів, а серед людей віком 18—29 років цей показник удвічі вищий — 26%.
У групі 30—40 років твітч використовують 12% опитаних, тоді як серед користувачів 41—55 років — лише 5%. Отже, вікові відмінності тут ще виразніші, ніж у тредс.
За географією аудиторії спостерігається подібна тенденція: у містах із населенням понад 500 тисяч твітч використовують 17% респондентів, у містах від 50 до 500 тисяч — 15%, а в населених пунктах до 50 тисяч — 5%.
Хоча твітч насамперед асоціюється з відеоіграми, дослідження показує, що опитаних користувачів цікавлять різні типи прямих трансляцій.
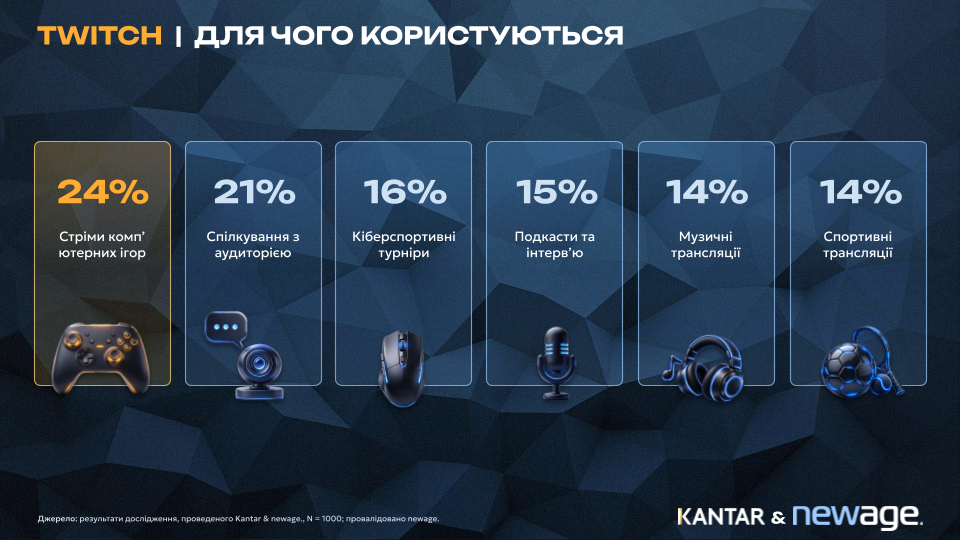
Найпоширеніші сценарії використання Twitch
Найпопулярнішим сценарієм залишається перегляд ігрових стримів — 24%. Проте майже стільки ж опитаних користувачів, 21%, виділяють спілкування з аудиторією. Це важлива особливість платформи: для частини опитаних користувачів твітч є не лише місцем перегляду відео, а й простором для взаємодії під час трансляцій.
Кіберспортивні турніри цікавлять 16% користувачів, подкасти й інтерв’ю — 15%, а музичні й спортивні трансляції — по 14%. Отже, хоча ігровий контент залишається провідним напрямом, аудиторія твітч використовує платформу й для інших розважальних і комунікаційних сценаріїв.
Для бізнесу це відкриває можливості роботи з тематичними спільнотами й авторами контенту, які мають власну аудиторію. Однак загальна популярність твітч не відображає охоплення конкретних трансляцій, тому потенціал співпраці варто оцінювати на рівні окремих каналів і спільнот.
Тредс і твітч демонструють дві різні моделі цифрового споживання. У тредс переважають перегляд стрічки, читання особистих історій і новин, тоді як твітч більше орієнтований на прямі трансляції та взаємодію навколо контенту.
Попри менше охоплення порівняно з ютубом, інстаграмом чи тіктоком, такі платформи займають окреме місце в цифрових звичках українців. Їхня цінність полягає не стільки в масштабі аудиторії, скільки у специфічних інтересах користувачів і форматах взаємодії, які вони пропонують.
Понад половина опитаних грає у мобільні ігри: які жанри популярні
Мобільні ігри стали одним із найпоширеніших форматів цифрового дозвілля серед респондентів. За результатами Digital Research 2026, 53% опитаних інтернет-користувачів грають в ігри на смартфонах щонайменше раз на місяць. За оцінкою newage., це приблизно 7,5 млн людей. Для розрахунку аналітики використали оцінку чисельності інтернет-аудиторії України віком 18–55 років із щорічного дослідження newage. (14,1 млн осіб) та застосували до неї частку користувачів мобільних ігор, визначену під час опитування (53%).
Такий рівень охоплення свідчить, що мобільний геймінг вийшов за межі вузької аудиторії захоплених гравців. Смартфон дозволяє запускати ігри без окремої консолі чи комп’ютера, а різноманітність жанрів робить цей формат дозвілля доступним для користувачів із різними інтересами.
Водночас популярність окремих жанрів суттєво відрізняється. Найбільшу аудиторію мають головоломки, які обирають 17% опитаних. Друге місце посідають стратегії та симулятори з показником 14%, третє — екшн, шутери та рольові ігри (RPG), у які грають 10% респондентів.
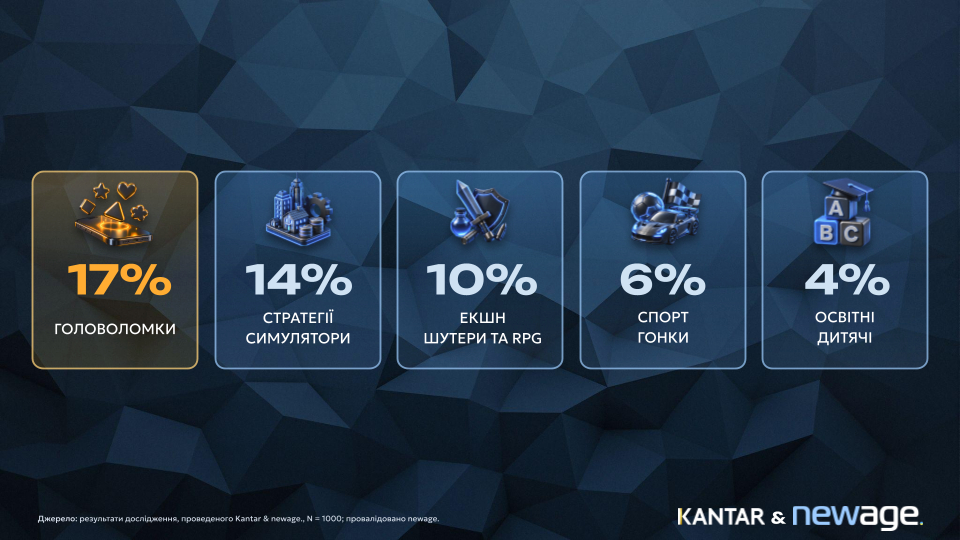
Найпопулярніші жанри мобільних ігор серед опитаних користувачів, %
Популярність головоломок показує, що мобільний геймінг не обмежується складними або змагальними іграми. Значну частину аудиторії приваблюють формати, які можна використовувати для коротких ігрових сесій, зокрема під час відпочинку чи перерв. Водночас результати опитування не вимірюють тривалість таких сесій, тому не дозволяють визначити, скільки часу користувачі проводять за грою.
Опитані чоловіки та жінки віддають перевагу різним жанрам. Найпомітніша відмінність стосується екшн-ігор, шутерів і RPG: їх обирають 16% опитаних чоловіків проти 4,6% жінок. Різниця становить понад 11 відсоткових пунктів, а частка чоловічої аудиторії приблизно у 3,5 раза вища.
Натомість головоломки популярніші серед опитаних жінок — 20% проти 14% серед чоловіків. Подібна, хоча й менш виражена різниця спостерігається у стратегіях і симуляторах: 15% жінок і 13% чоловіків.
У освітніх і дитячих іграх гендерний розрив також помітний: їх зазначили 7% опитаних жінок і 1,4% чоловіків-респондентів. Водночас ці числа характеризують популярність жанрів серед опитаних, але не пояснюють мотивів вибору конкретних ігор.
Окрім статі, на ігрові вподобання впливає вік. Найяскравіший приклад — стратегії та симулятори, які використовують 22% опитаної молоді віком 18—29 років. У групі 30—40 років цей показник становить 12%, а серед користувачів 41—55 років — 11%.
Отже, серед наймолодшої дослідженої аудиторії стратегії та симулятори приблизно вдвічі популярніші, ніж серед людей віком 41—55 років.
Для інших жанрів вікові відмінності менш виражені. Наприклад, головоломки використовують 16% опитаних віком 18—29 років, стільки ж у групі 30—40 років і 18% серед 41—55-річних. Це робить головоломки одним із найбільш універсальних жанрів за віковим охопленням.
Цікаво, що екшн, шутери та RPG не демонструють настільки різкого вікового розриву, як стратегії. Серед молоді 18—29 років цей жанр обирають 15%, тоді як у двох старших досліджених групах — по 9%.
Таким чином, мобільний геймінг об’єднує широку аудиторію, але не є однорідним за її інтересами. Головоломки мають порівняно рівномірне вікове охоплення, стратегії та симулятори особливо популярні серед молоді, а екшн-ігри демонструють найбільші гендерні відмінності в опитаної аудиторії.
Для бізнесу та рекламодавців ці результати важливі з погляду сегментації аудиторії. Мобільні ігри можуть бути окремим середовищем для контакту з користувачами, проте вибір жанру, рекламного розміщення та креативу має враховувати відмінності між групами гравців.
Майже половина опитаних оплачує цифрові підписки
Платні цифрові сервіси стали звичною частиною онлайн-життя значної частини українців. За результатами Digital Research 2026, 47% опитаних інтернет-користувачів мають хоча б одну платну підписку. За оцінкою newage., це приблизно 6,6 млн людей. Для розрахунку аналітики використали оцінку чисельності інтернет-аудиторії України віком 18–55 років із щорічного дослідження newage. (14,1 млн осіб) та застосували до неї частку респондентів, які мають хоча б одну платну цифрову підписку (47%). Водночас 17% опитаних оплачують щонайменше два сервіси, тобто частина аудиторії готова регулярно витрачати кошти одразу на декілька цифрових продуктів.
Показово, що 77% опитаних інтернет-користувачів щомісяця користуються щонайменше двома відеоплатформами, а 72% — не менш ніж чотирма цифровими сервісами. Проте активне використання не завжди означає готовність платити: частина досліджуваної аудиторії обирає безплатні можливості платформ, тоді як інша оформлює підписки для доступу до додаткового контенту чи функцій.
Серед платних сервісів найбільш поширеними виявилися відеоплатформи. Лідером став «Київстар ТБ», підписку на який мають 18% опитаних. Друге місце посідає YouTube Premium із показником 15%, третє — Megogo (9%).
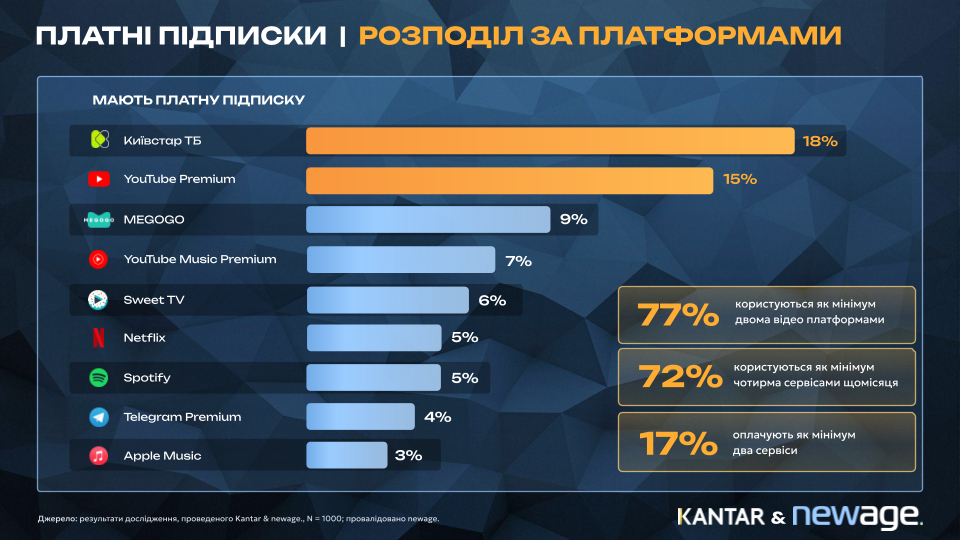
Частка респондентів, які мають платні підписки на цифрові платформи, та показники використання кількох сервісів, %
Результати показують, що найбільше поширення мають підписки на відеоконтент, зокрема телебачення, фільми, серіали та можливості YouTube Premium. Водночас респонденти оплачують і музичні сервіси: YouTube Music Premium використовують 7% опитаних, Spotify — 5%, Apple Music — 3%.
Окремо варто відзначити Telegram Premium, який має 4% платних користувачів серед дослідженої аудиторії. На відміну від відео- та музичних платформ, цей сервіс пропонує додаткові функції месенджера. Його присутність у рейтингу свідчить, що платні цифрові продукти не обмежуються розважальним контентом.
Водночас готовність оплачувати підписки суттєво відрізняється залежно від віку. Найвищий показник зафіксовано серед опитаної молоді 18—29 років: 59% респондентів цієї групи мають хоча б одну платну підписку. Серед користувачів віком 30—40 років частка становить 50%, а у групі 41—55 років — 37%.
Отже, серед наймолодшої дослідженої аудиторії платні цифрові сервіси використовують майже шість із десяти респондентів, тоді як серед 41—55-річних — менш ніж чотири з десяти. Різниця становить 22 відсоткові пункти.
Подібні відмінності спостерігаються й залежно від розміру населеного пункту. У містах із населенням понад 500 тисяч людей платні підписки мають 52% опитаних, у містах від 50 до 500 тисяч — 51%, а в населених пунктах до 50 тисяч — 37%.
Таким чином, у великих і середніх містах частка користувачів платних цифрових сервісів майже однакова. Натомість у невеликих містах вона помітно нижча, хоча й там підписки має понад третина опитаних.
Ще виразніша різниця пов’язана з матеріальним становищем опитаної аудиторії. Серед користувачів, які оцінюють своє матеріальне становище як вище середнього, хоча б одну підписку мають 60%. У групі із середнім матеріальним становищем цей показник становить 43%, а серед респондентів із низьким — 30%.
Отже, частка власників цифрових підписок серед більш забезпеченої аудиторії вдвічі вища, ніж серед користувачів із низьким матеріальним становищем. Це одна з найбільш помітних соціально-економічних відмінностей у дослідженні платних сервісів.
Ця інформація не дозволяє безпосередньо визначити, скільки коштів респонденти витрачають на цифрові підписки щомісяця або які саме чинники впливають на рішення про оплату. Дослідження фіксує поширеність підписок серед різних груп, але не вимірює середні витрати на них.
Для цифрових платформ і бізнесу результати демонструють, що платна модель доступу до контенту та додаткових функцій уже має значну аудиторію в Україні, однак її потенціал нерівномірний. Вік, розмір населеного пункту та матеріальне становище пов’язані з відмінностями в поширеності платних сервісів, тому універсальний підхід до залучення передплатників може не враховувати особливостей окремих сегментів.
Загалом Digital Research 2026 показує, що цифрові звички українців охоплюють не лише безплатне споживання контенту в соцмережах, а й регулярне користування платними продуктами. Майже половина опитаних інтернет-користувачів уже оплачує хоча б один цифровий сервіс, що робить підписки важливою частиною сучасного онлайн-споживання.
Більше інформації про цифрову поведінку українців, популярність соціальних мереж, месенджерів і розважальних сервісів можна знайти в повній презентації Digital Research 2026, підготовленій диджитал-агенцією newage. із використанням результатів спільного дослідження з Kantar Ukraine.
Автор: Олександр Рольський, СЕО агенції newage.